共働きで2歳の子どもを育てています。子どもの教育費をどう準備するか考えたとき、最初に迷ったのが「貯金でコツコツ貯めるか、投資で増やすか」でした。
「投資は怖い」「損したらどうする」という気持ちはよくわかります。そこで、気持ちではなく数字で決めることにしました。月10万円を15年積み立てて、残りの3年は入金せずに運用する(合計18年=0歳から大学入学まで)という、わが家の計画そのままの条件で、貯金と投資を過去のデータで比べてみました。
この記事は2026年10月時点の公表資料と、過去の指数データをもとにした筆者の計算です。過去の結果は将来の成果を約束するものではありません。投資は元本が減ることがあり、最終的な判断はご自身で行ってください。
先に結論です。
- 高校から大学卒業までの教育費は、約660万〜1,170万円が目安です。
- 月10万円×15年を貯金すると1,800万円。同じお金を全世界株式(オルカン)が目指す指数で積み立てた場合、過去のデータでは最悪の時期でも約3,434万円、平均で約6,078万円でした。
- 始める時期を94通りずらして計算しても、すべて貯金を上回りました。
- 怖いのは「使う直前の下落」。だから、高校生のころから少しずつ現金に替えていく計画にしています。
高校から大学卒業まで、いくら必要?
まずはゴールの金額です。小中学校までは毎月の家計でまかなう家庭が多いので、ここではまとまったお金が必要になる高校〜大学に絞りました。高校は文部科学省、大学は日本政策金融公庫の調査をもとにしています。
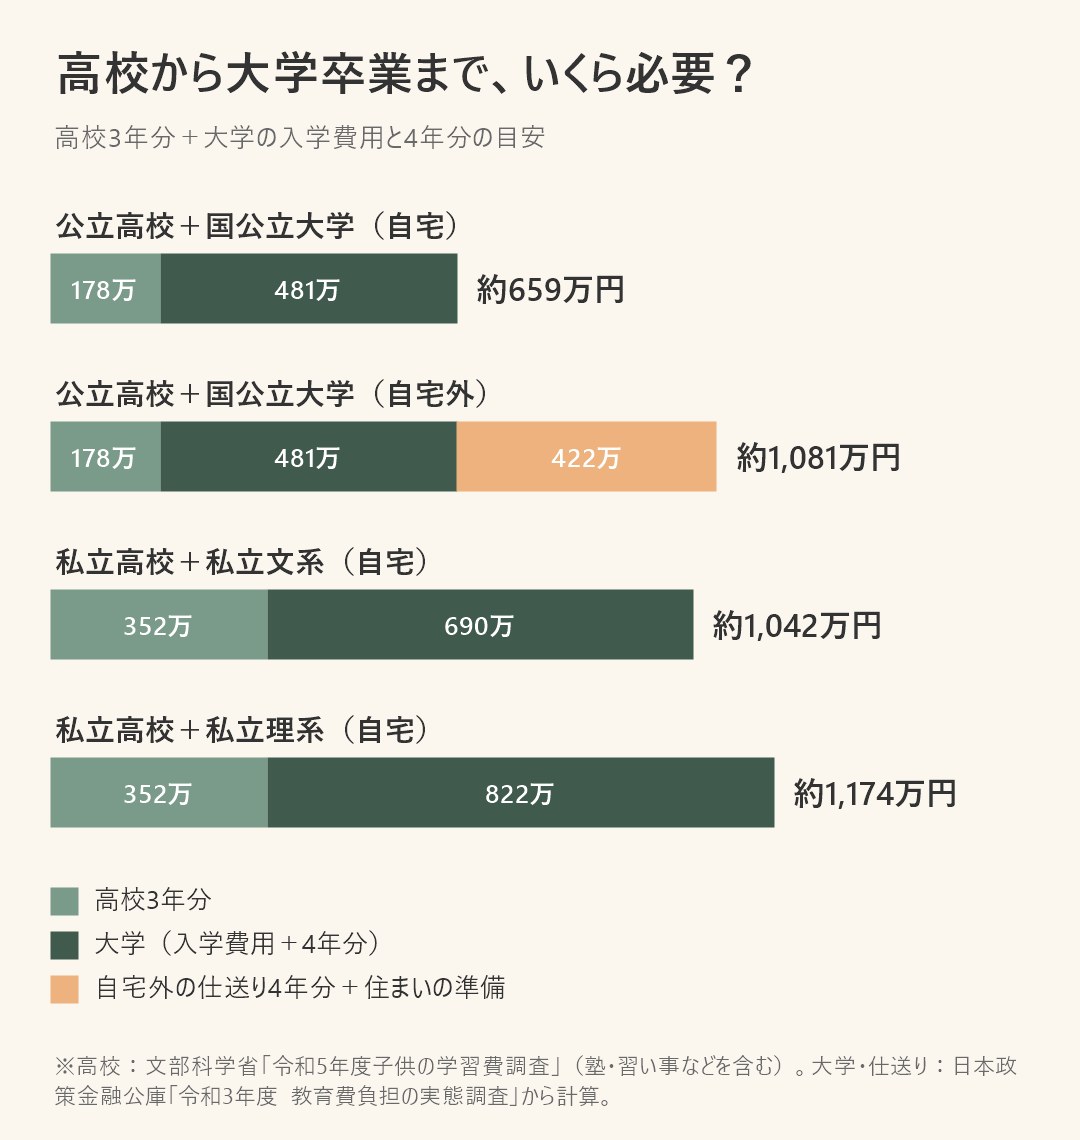
- 高校3年分:公立で約178万円、私立で約352万円(塾や習い事などの学校外の費用も含む)
- 大学(入学費用+4年分):国公立で約481万円、私立文系で約690万円、私立理系で約822万円
- 自宅から通えない場合:仕送りが年平均で約96万円、住まいの準備に約39万円。4年で約422万円が上乗せ
わが家は、高校は私立でも対応できるようにする、大学は国立なら全国どこでも(自宅外でもOK)、私立大学なら自宅から通う前提で考えています。グラフでいうと、いちばん高い私立理系(自宅)の約1,170万円までまかなえれば安心、というのが目安です。
どうやって比べた?計算の前提
- 積み立て方:毎月10万円を15年(元本1,800万円)。そのあと3年は入金せず、そのまま運用。合計18年
- 貯金:金利なしの場合と、大手銀行の普通預金金利(2026年11月から年0.5%)の場合
- 投資:全世界株式のファンド(いわゆるオルカン)が連動を目指している「MSCIオール・カントリー・ワールド・インデックス」(配当込み・円換算)という指数の、2000年12月〜2026年9月の実際の値動き
- 94パターン:積み立てを始める月を1か月ずつずらすと、18年間がまるごと入る期間が94通りとれます。その全部を計算しました
- 手数料と税金は考えていません(NISA口座なら運用益に税金はかかりません。オルカンの手数料は年0.05775%と小さいので、結果はほぼ変わりません)
「指数」は、世界中の約3,000社の株価をまとめて1つの数字にしたもの、と考えるとわかりやすいです。オルカンのような「インデックスファンド」は、この数字と同じように動くことを目指して運用されています。
結果|最悪の時期でも貯金の約1.9倍
| 置き方(月10万円×15年+3年) | 18年後の金額 | 元本との比較 |
|---|---|---|
| 貯金(金利なし) | 1,800万円 | 1.0倍 |
| 預金(年0.5%) | 約1,898万円 | 約1.05倍 |
| 指数・最悪だった時期 (2002年3月〜2020年3月) | 約3,434万円 | 約1.9倍 |
| 指数・94パターンの平均 | 約6,078万円 | 約3.4倍 |
| 指数・最高だった時期 (2008年6月〜2026年6月) | 約1億259万円 | 約5.7倍 |
18年間の資産の動きをグラフにすると、こうなります。
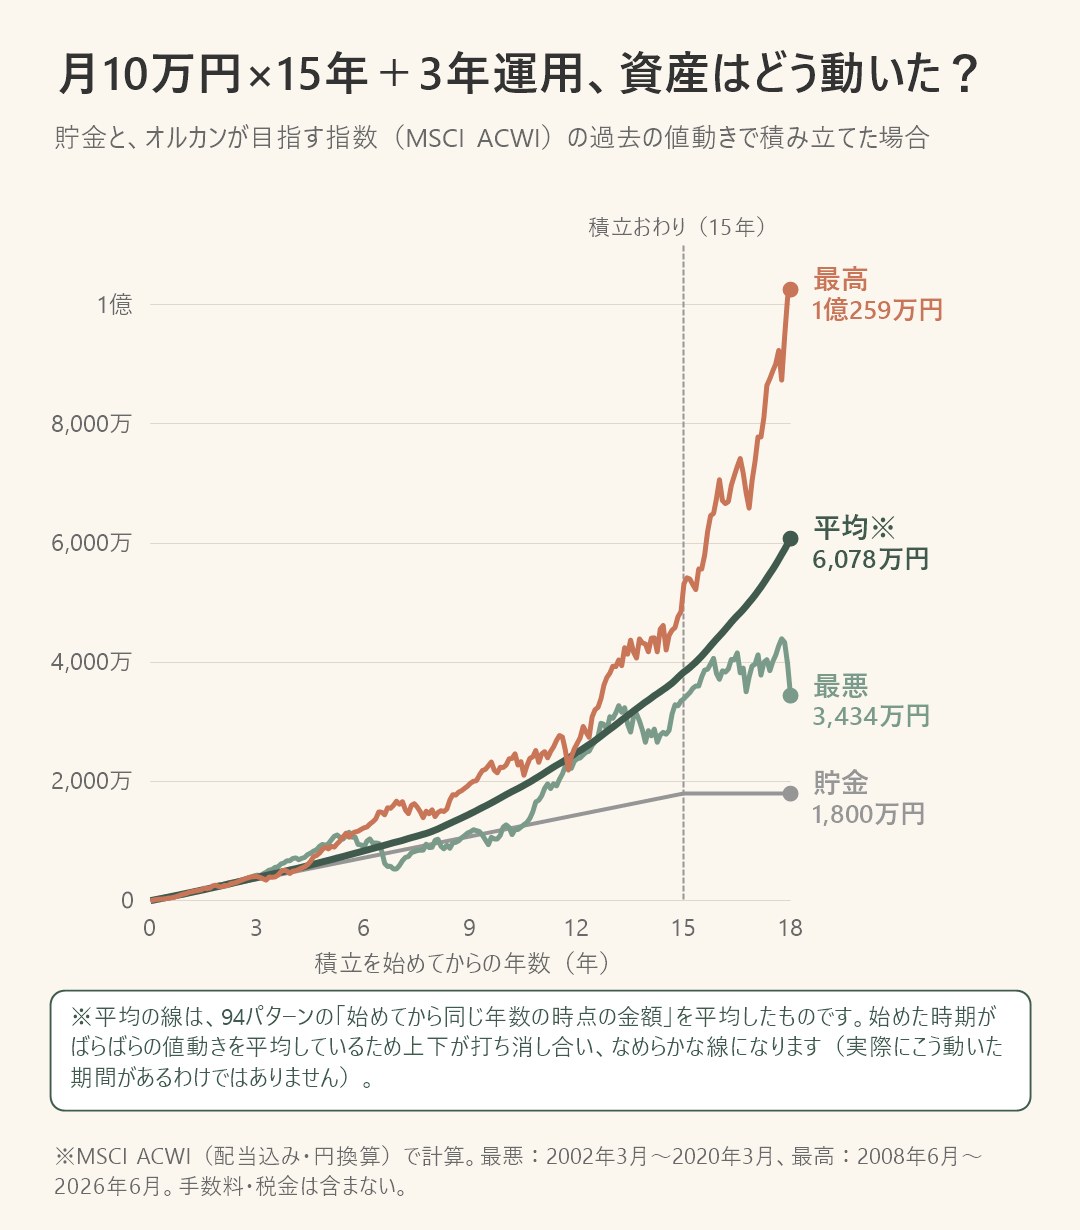
※グラフの「平均」の線がなめらかなのは、94パターンそれぞれの「始めてから同じ年数の時点の金額」を平均してつないだ線だからです。パターンごとに始めた時期がずれているので、ある年の下落が別のパターンでは違う年数目に来ます。それを平均すると上下が打ち消し合い、なめらかになります。実際にこの線のとおりに動いた期間があるわけではありません。実際の値動きのイメージは、最悪・最高の線のほうが近いです。
グラフを見るとわかるとおり、投資の線はまっすぐではありません。最悪だった時期(薄い緑の線)は、始めてすぐの1年ほどと、6〜10年目にかけて、貯金の線を下回っていた時期があります。6〜10年目は、2008年のリーマンショックで世界中の株価が大きく下がった時期です。それでも積み立てを続けた結果、18年後には貯金の約1.9倍になりました。
年率に直すと、最悪の時期で約6%、平均で約11%ずつ増えた計算です。預金金利が上がってきたとはいえ年0.5%なので、差は歴然です。また、物価は2022〜2025年に毎年2.5〜3.2%上がっていて、学費も上がっていく可能性があります。預金だけだと、金額は減らなくても「買える量」が目減りするおそれもあります。
いつ始めても、貯金を上回った
「たまたま良い時期だっただけでは?」と思うかもしれません。そこで、始めた時期ごとの結果を全部並べてみました。
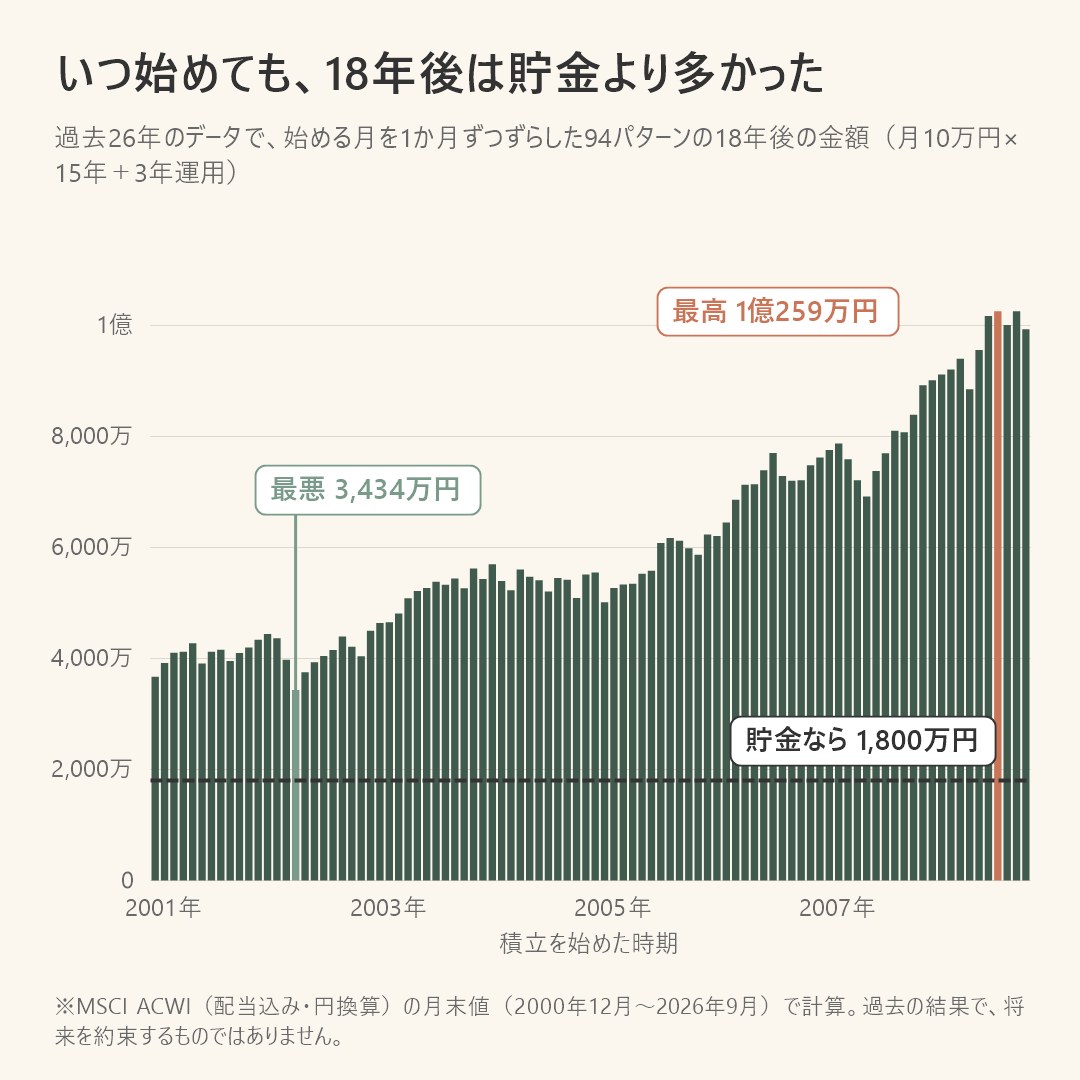
黒い点線が貯金(1,800万円)です。94本の棒すべてが、この線より上にあります。過去のデータで見るかぎり、投資のほうが大きく増える可能性がずっと高かったと言えます。
ただし、注意点もあります。使えるデータは約26年分だけで、94パターンの期間は重なり合っています。期間の後半は円安が進んだ追い風もありました。将来も同じになるとは限りません。数字は「過去にはこうだった」という参考として見てください。
怖いのは「使う直前の下落」|取り崩し方を決めておく
94パターンで最悪だったのは、18年目がちょうど2020年3月(コロナショック)に重なったケースです。入学の1年前には約3,968万円あったのに、最後の数か月の急落で約3,434万円まで減りました。約530万円が、使う直前に消えたことになります。
同じ指数でも、2008年のリーマンショックのときは1年間で約53%下がっています。どれだけ長く積み立てても、使うタイミングで大きく下がっていると、そのぶん減った金額で使うしかありません。だから、わが家は取り崩し方を先に決めています。
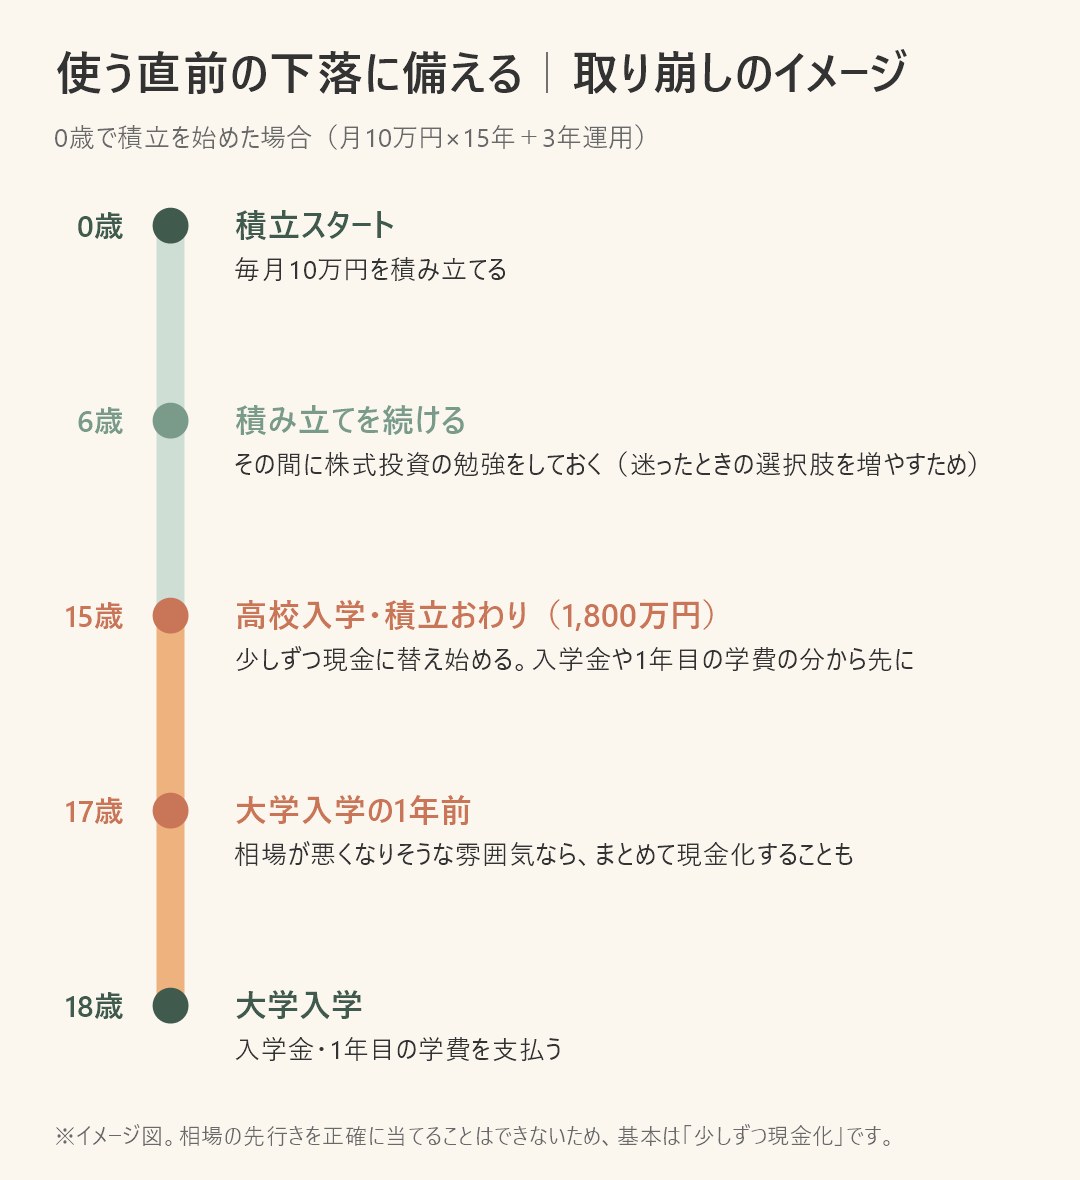
- 高校入学(積立おわり)のころから、少しずつ現金に替えていく。入学金や1年目の学費の分から先に売っておけば、直前の下落に振り回されにくくなります。
- 入学の1年前に相場が悪くなりそうな雰囲気があれば、まとめて現金化する。そんな判断ができるように準備しておきます。
- 積み立てている間に、株式投資の勉強をしておく。相場の先行きを正確に当てることはできないので、基本は「少しずつ現金化」。勉強は、迷ったときに取れる選択肢を増やすためのものです。
わが家の進め方
- どの口座で:親のNISA。月10万円を15年で、非課税の枠1,800万円をちょうど使い切る計画です。必要なときにいつでも引き出せるのも、親のNISAのよいところです。
- 何に:全世界株式(オルカン)。期待できる利回りに対して、手数料が年0.05775%(eMAXIS Slim 全世界株式(オール・カントリー)の場合)ととても安いのが決め手です。
- どこで:SBI証券か楽天証券。どちらも普段のクレジットカードで積み立てられてポイントがたまり、選べる投資信託の種類も多いからです。わが家は三井住友カードを使っていたのでSBI証券、楽天カードを使っている人は楽天証券で問題ないと思います。
2027年1月からは子ども名義の「子どもNISA」も始まりますが、わが家は今のところ、親のNISAで十分だと考えています。理由は「信託報酬ゼロでも子どもNISAは急がなくていい?18年分計算してわかったこと」にまとめました。
まとめ|貯金か投資かは「数字」で決めた
月10万円×15年を貯金すれば1,800万円。同じお金を全世界株式で積み立てると、過去のデータでは最悪でも約3,434万円、平均で約6,078万円になりました。高校から大学までの教育費の目安(約660万〜1,170万円)と比べても、余裕をもって準備できる計算です。
もちろん、投資には下がる年もあります。だからこそ、早く始めて長く続けること、そして使う時期が近づいたら少しずつ現金に替えること。この2つをセットで考えるのが、わが家の教育費の準備です。
注意書き
- この記事の数字は、過去の指数の値動きをもとにした筆者の計算です。実際のファンドの成果とは手数料などの分だけ異なり、将来の成果を約束するものではありません。元本を下回ることもあります。
- 制度・金利・物価・学費の数字は、2026年10月時点で確認した情報です。今後変わる可能性があります。
- 投資の判断はご自身の責任で行ってください。
コメント