共働きで2歳の子どもを育てています。子どもの教育費にどう備えるかを考える中で、わが家はNISAでの積立を始めました。親のNISAは、ふだん使っている三井住友カードで積み立てられるSBI証券で、全世界株式(いわゆるオルカン)を積み立てています。
そんな中、わが家が使っているSBI証券で、子どもNISA専用の「信託報酬0%」のファンド「SBI・ゼロ・オールカントリー・インデックス・ファンド(愛称:ゼロカン)」が発表されました。2026年11月に設定され、2027年1月の子どもNISA開始にあわせて買えるようになる予定です。毎年かかるはずの手数料がゼロ。ニュースを見たときは素直にうれしかったのですが、ふと「で、実際いくら得するの?」と気になりました。
そこで、同じ日に設定される通常版(SBIオールカントリー)の信託報酬0.055%と、0%の差を、0歳から大学入学までの18年分、自分で計算してみました。計算してみると、わが家の答えは「子どもNISAは急がなくていい。まずは親のNISAで十分」でした。この記事は、その計算結果と理由の記録です。
この記事は2026年10月時点の制度・公表資料をもとに書いています。わが家の考え方として、全世界株式(オルカン)と、SBI証券か楽天証券を選ぶことをおすすめしていますが、投資は元本が減ることがあり、最終的な判断はご自身で行ってください。
先に結論です。
- 子どもNISAの上限いっぱい(月5万円×10年=600万円)を積み立てて大学入学の18年後まで持っても、0%と0.055%の差は約6〜11万円。最終資産の1%にも届きませんでした。
- 手数料の差より、「年何%で増えるか」と「何年持つか」のほうが、結果をずっと大きく左右します。
- だから大事なのは、いくら・何年・何に投資するかを先に決めること。信託報酬ゼロは、その上に乗る「おまけ」くらいに考えるのがよさそうです。
- 手数料よりずっと大きいのは投資するかどうか。貯金と投資の比較は別の記事にまとめました。
- 子どもNISAならではの得は、実質「非課税で持てる枠が子ども1人600万円増える」こと。親のNISA(1人1,800万円)を使い切れないなら、親のNISAで運用して、必要なときに取り出せば十分です。子どもNISAは、親の枠を使い切っても余裕がある家庭向けだと考えています。
- 何に・どこで投資するかは、わが家は全世界株式(オルカン)を、SBI証券か楽天証券で。
子どもNISAとは?計算の前に押さえた制度のルール
NISA(ニーサ)は、投資で増えた分に税金がかからない国の制度です。2027年1月から、これまで18歳以上だった「つみたて投資枠」を0〜17歳の子どもも使えるようになります。この記事では、これを「子どもNISA」と呼びます。日本証券業協会のリーフレット(2026年4月時点の法令にもとづく)で確認したルールは次のとおりです。
- 対象:0〜17歳の子ども(口座は子ども名義)
- 年間の投資枠:60万円(月5万円)
- 非課税で持てる上限:600万円(買った金額ベース)
- 買えるもの:「つみたて投資枠」の対象になっている投資信託だけ(個別株は買えない)
- 引き出し:原則18歳になる年まではできない。ただし12歳以降は、子ども本人の教育費などに使う場合、本人の同意書などを出せば引き出せる
- 18歳以降:その年の1月1日に18歳になっている年から、大人のNISAへ自動で移る
- 注意:買うお金は子ども本人のお金に限られ、親や祖父母の口座から直接は買えない。金融機関の変更もできない
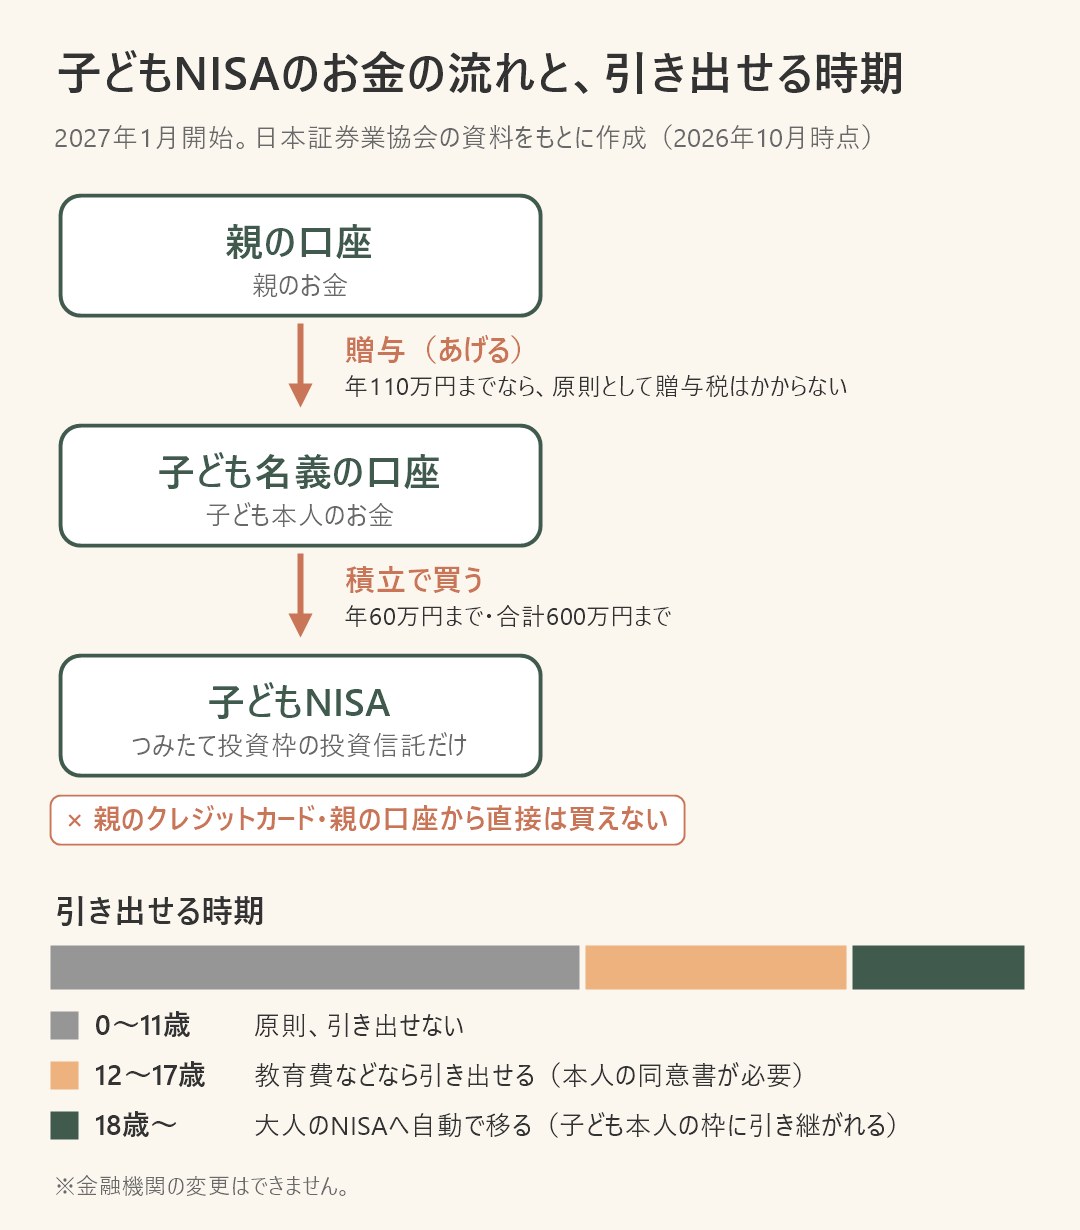
計算してから気づいたのですが、月5万円×10年=600万円は、ちょうど子どもNISAの年間枠と上限をいっぱいに使う金額です。なお、買うお金は子ども本人のお金である必要があるので、親が子どもの口座にお金を入れる形(贈与)になります。贈与税は1人あたり年110万円までなら基本的にかからないとされていますが、細かい扱いは国税庁の案内や税務署で確認してください。
試算|信託報酬0%と0.055%の差を18年分計算した
信託報酬は、投資信託を持っているあいだ、残高に対して毎日少しずつ差し引かれる手数料です。0.055%なら、100万円を持っていると年に約550円かかります。計算の前提は次のとおりです。
- 毎月5万円を10年間積み立てる(元本600万円)。その後は追加せずに持ち続ける
- 想定の利回りは年3%・5%・7%の3パターン(毎月複利で計算)
- 信託報酬は残高に対して毎月差し引く(年率0.055%)
- 税金(NISAなので非課税)やその他の細かいコストは考えない
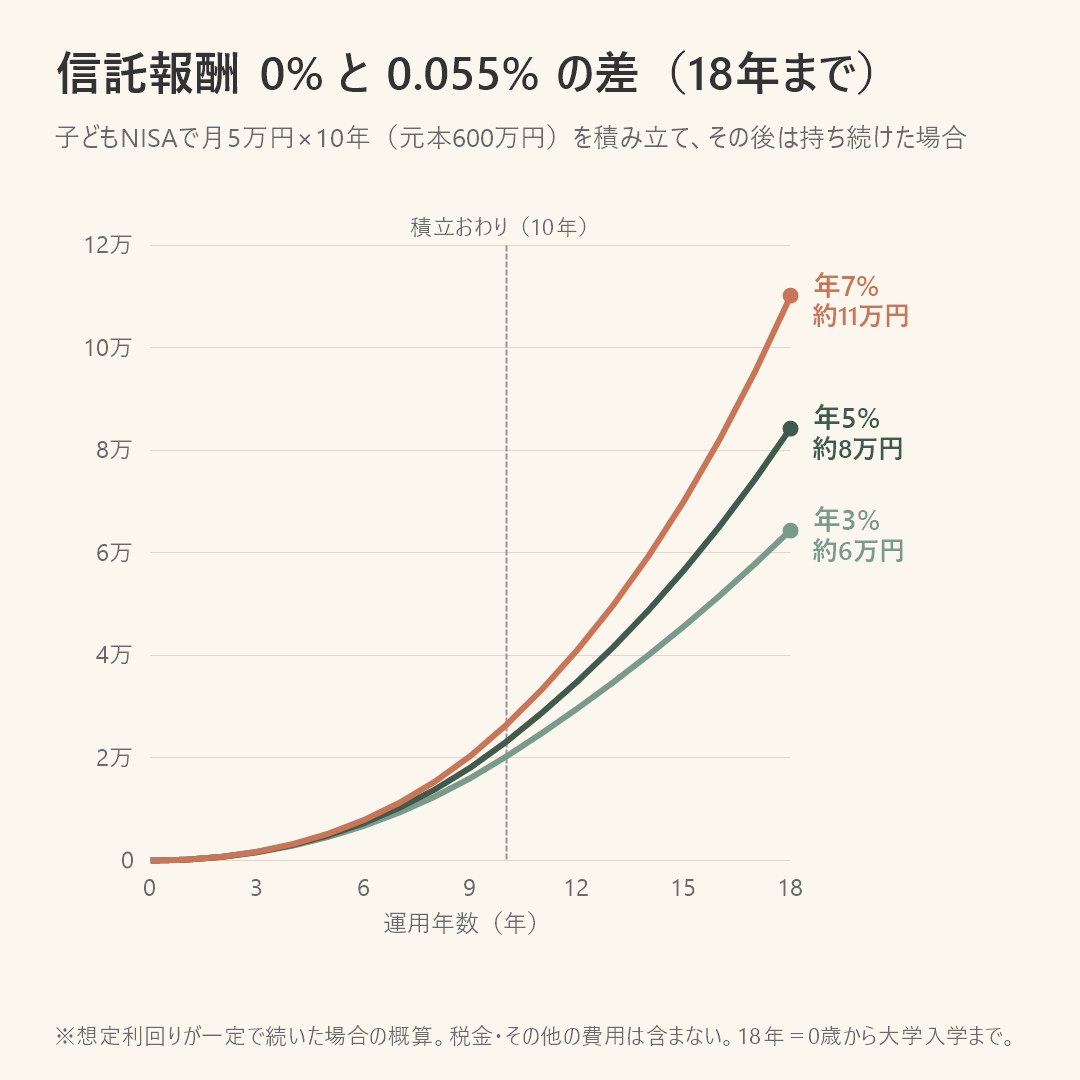
結果は、10年で約2〜3万円、15年で約5〜7万円、大学入学の18年で約6〜11万円の差でした(年3%・5%・7%の順)。0%の場合の18年後の資産は、年3%で約885万円、年5%で約1,145万円、年7%で約1,478万円です。
計算してわかったこと|差は「残高」に比例する
グラフを見ると、積み立てが終わる10年目までは、どの利回りでも差は2〜3万円ほどしかありません。差が広がり始めるのは、残高が大きくなってからです。信託報酬は残高に対してかかるので、資産が増えるほど差も大きくなります。
それでも18年後の差は、最終資産の1%未満(約0.7%)です。一方で、利回りが年3%か7%かで、18年後の資産は約885万円と約1,478万円。約600万円も違います。手数料の0.055%より、何に投資して年何%で増えるかのほうが、けた違いに効いてきます。18年で子どもNISAの0%から得られるのは、数万円〜10万円ほどというのが、わが家の計算の結論です。
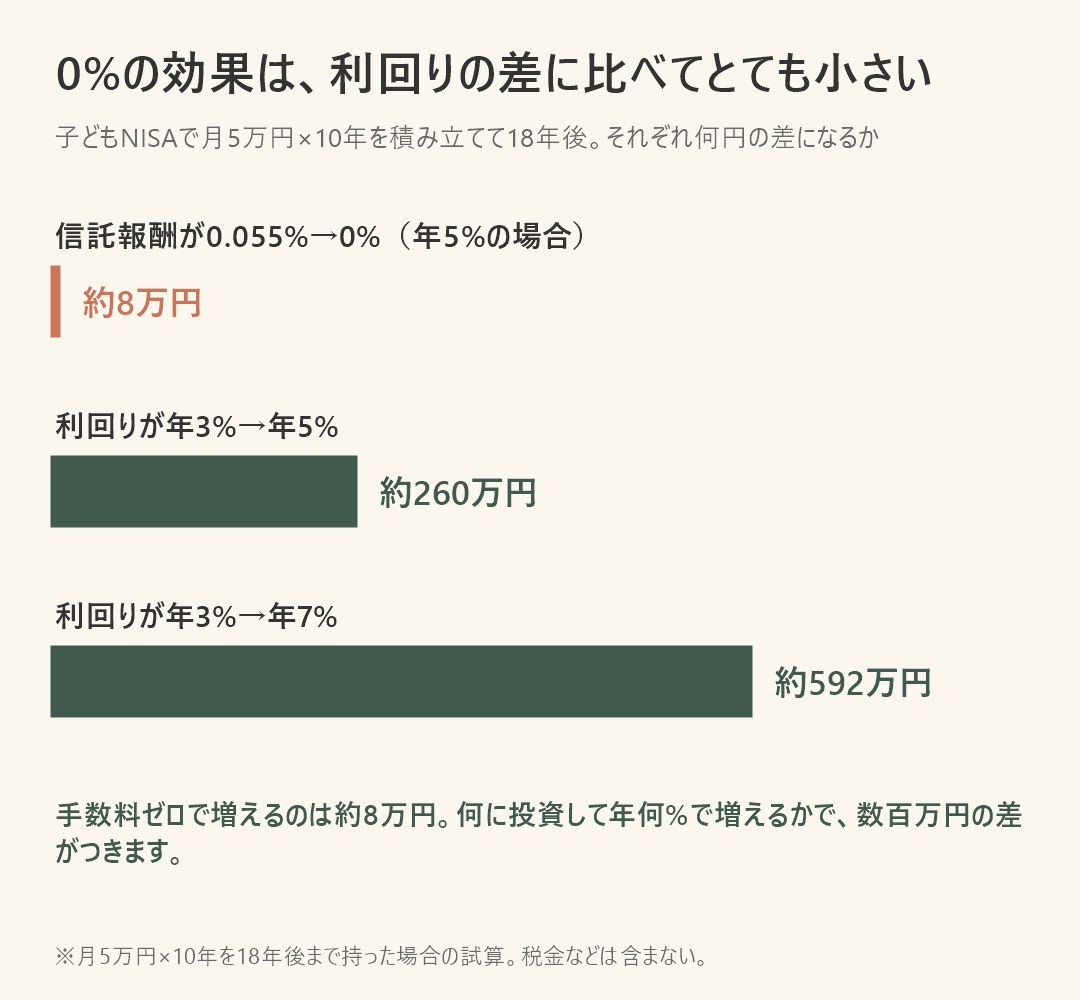
正直に言うと、計算してみて「思ったより差がつかないな」と感じました。子どもNISAは年60万円・合計600万円までしか入れられないので、手数料がゼロになっても、差がつく元のお金そのものが大きくありません。それに、比べる相手の信託報酬はもともと0.055%。わが家が親のNISAで積み立てているeMAXIS Slim 全世界株式(オール・カントリー)も年0.05775%です。「0%」という数字のインパクトが強いだけで、中身の差は小さい、というのが率直な感想です。
なので、楽天証券を使っている人が、このファンドのためにわざわざSBI証券を選び直すほどではないと思っています。ネット証券どうしは手数料の引き下げで競い合ってきたので、いずれ楽天証券も0%のファンドを出してくるのでは、とも予想しています(あくまで個人の予想です)。
親のNISAと子どもNISA、何が違う?
手数料の差が小さいとわかると、次に気になるのは「それなら、子どもNISAをわざわざ使う意味はある?」という点です。親のNISAと比べてみました。
| 親のNISA | 子どもNISA | |
|---|---|---|
| 非課税で持てる上限 | 1人1,800万円 | 子ども1人600万円 |
| 年間に入れられる額 | 最大360万円 | 60万円 |
| 引き出し | いつでも自由。売った分の枠は翌年以降に復活 | 原則18歳まで不可(12歳以降は教育費などなら可) |
| 準備・手続き | 特になし | 子ども名義の口座、子どもへの贈与が必要。金融機関の変更は不可 |
| 信託報酬0%のゼロカン | 買えない(オルカンは年0.05775%) | 買える |
こうして並べると、子どもNISAならではの得は、非課税で持てる枠が600万円増えることと、0%のファンドを選べることくらいです。0%の効果はこの記事で計算したとおり小さいので、実質的には「枠が増える」ことが一番のメリットです。
逆に言えば、親のNISAの枠を使い切れない家庭なら、親のNISAで運用して、教育費が必要になったときに取り出せば結果はほぼ同じです。しかも親のNISAなら、急な出費にもすぐ対応できます。
もうひとつ、子どもNISAで買った分は、18歳以降に子ども本人の大人のNISAの枠(1,800万円)に引き継がれます。親が先に積み立てた分だけ、子どもが大人になってから自分で使える枠を先に使う形になる点も、知っておきたいところです。
わが家の考え方をチャートにすると、こうなります。
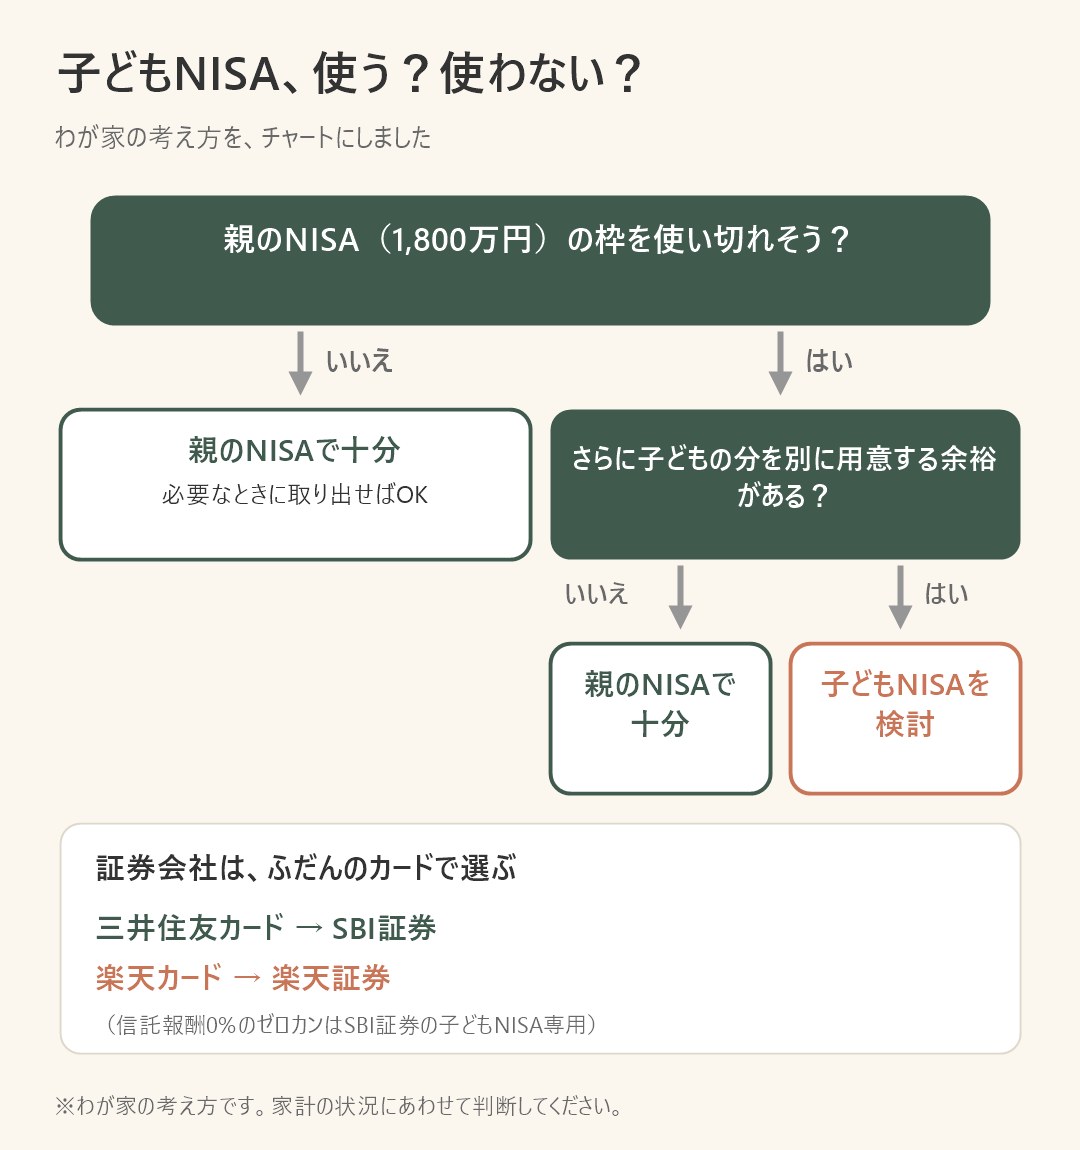
わが家は全世界株式(オルカン)を、SBI証券か楽天証券で
何に:全世界株式(オルカン)
わが家は、親のNISAで全世界株式(いわゆるオルカン)で積み立てることにしました。いちばんの理由は、期待できる利回りに対して、信託報酬(手数料)がとても安いことです。世界中の株式にまとめて投資できるのに、手数料は年0.05775%(eMAXIS Slim 全世界株式(オール・カントリー)の場合)。この記事の計算のとおり、手数料がここまで下がると、あとは利回りと持っている期間で結果が決まります。
どこで:SBI証券か楽天証券
NISAの口座は1人1つです。親のNISAは年単位で金融機関を変えられますが、手続きの手間もあるので、最初の証券会社選びは大事です(子どもNISAは途中で変えられません)。わが家がおすすめしているのはSBI証券か楽天証券の2社で、理由は次の2つです。
- クレジットカードとの相性:どちらも、普段使っているクレジットカードで投資信託を積み立てられ、ポイントもたまります(SBI証券は三井住友カードなど、楽天証券は楽天カード)。わが家はもともと三井住友カードを使っていたのでSBI証券を選びました。楽天カードを使っている人は、楽天証券で問題ないと思います。親のNISAをカード積立にしておくと、家計の管理がラクになります。
- 取り扱う銘柄・投資信託の種類が多い:オルカンのような低コストのファンドはもちろん、選べる投資信託の数が多いので、あとから方針を変えたくなっても困りにくいです。
親の枠を使い切っても余裕があり、子どもNISAも使いたい場合は、子ども名義の口座が必要です。買うお金は子ども本人のお金でなければならないので、親名義のクレジットカードでの積立が使えるかは各社の案内を確認してください。信託報酬0%のゼロカンはSBI証券の子どもNISA専用です。子どもNISAは2027年1月からですが、子ども名義の口座(未成年口座)は今から作っておけます。
0%が効いてくるのは「教育費とは別に長く持つ」場合
大学費用を毎月の収入や親のNISAでまかなえて、さらに余裕がある家庭なら、子どもNISAを使って子どもの将来のために長く持ち続けるという選択もあります。18歳以降は大人のNISAに自動で移り、たとえば今回発表されたファンドは、子どもNISAで買った分を成人後も信託報酬0%のまま持ち続けられると発表されています。18年では数万円の差でも、さらに長く持ち続ければ差は広がり、40年なら約33〜127万円になる計算です。手数料ゼロが効いてくるのは、教育費とは別に資産がある、このケースです。
わが家の結論
わが家は、親のNISAに月10万円を15年積み立てて非課税枠の1,800万円を入れ終え、大学入学までの残り3年は入金せずに運用する計画です。教育費もこの中から、必要なときに必要な分だけ取り出すつもりです(貯金ではなく投資にした理由と、取り崩し方は「教育費は貯金と投資どっちがいい?」で詳しく書きました)。子どもNISAは、親の枠を使い切っても余裕が出てきたら、そのときに考えます。
信託報酬ゼロのニュースはうれしいものでしたが、実際に計算してみると、それだけで将来が大きく変わるわけではありませんでした。いくら・何年・何にを先に決めて、そのうえで手数料が安いものを選ぶ。この順番で考えるのが、わが家には合っていると感じています。子どもNISAは急いで始めなくても大丈夫。余裕がある家庭が、親のNISAの「次」に使う制度だと考えています。
親の枠を使い切っても余裕があって、子どもNISAも使いたい方は、子ども名義の口座を先に作っておくと2027年1月にすぐ始められます。
注意書き
- この記事の数字は、一定の利回りが続くと仮定した筆者の試算です。実際の運用成果を約束するものではなく、元本を下回ることもあります。
- 制度・ファンドの内容は、2026年10月時点で確認した情報です。今後変わる可能性があります。
- 投資の判断はご自身の責任で行ってください。税金の扱いは国税庁や税務署、口座の手続きは各金融機関で確認してください。
コメント